Actuarial Training & Consulting

Practical Actuarial Training & Specialized Consulting

Life · Non-life · Pension · Data Science — practical actuarial training and services you can apply immediately at work.

Continuous Equivalence Principle Deterministic & Stochastic
Aˉx=âˆŦ0∞e−Îīt tpx ξx+t dt\bar{A}_x = \int_0^{\infty} e^{-\delta t} \, {}_t p_x \, \mu_{x+t} \, dt
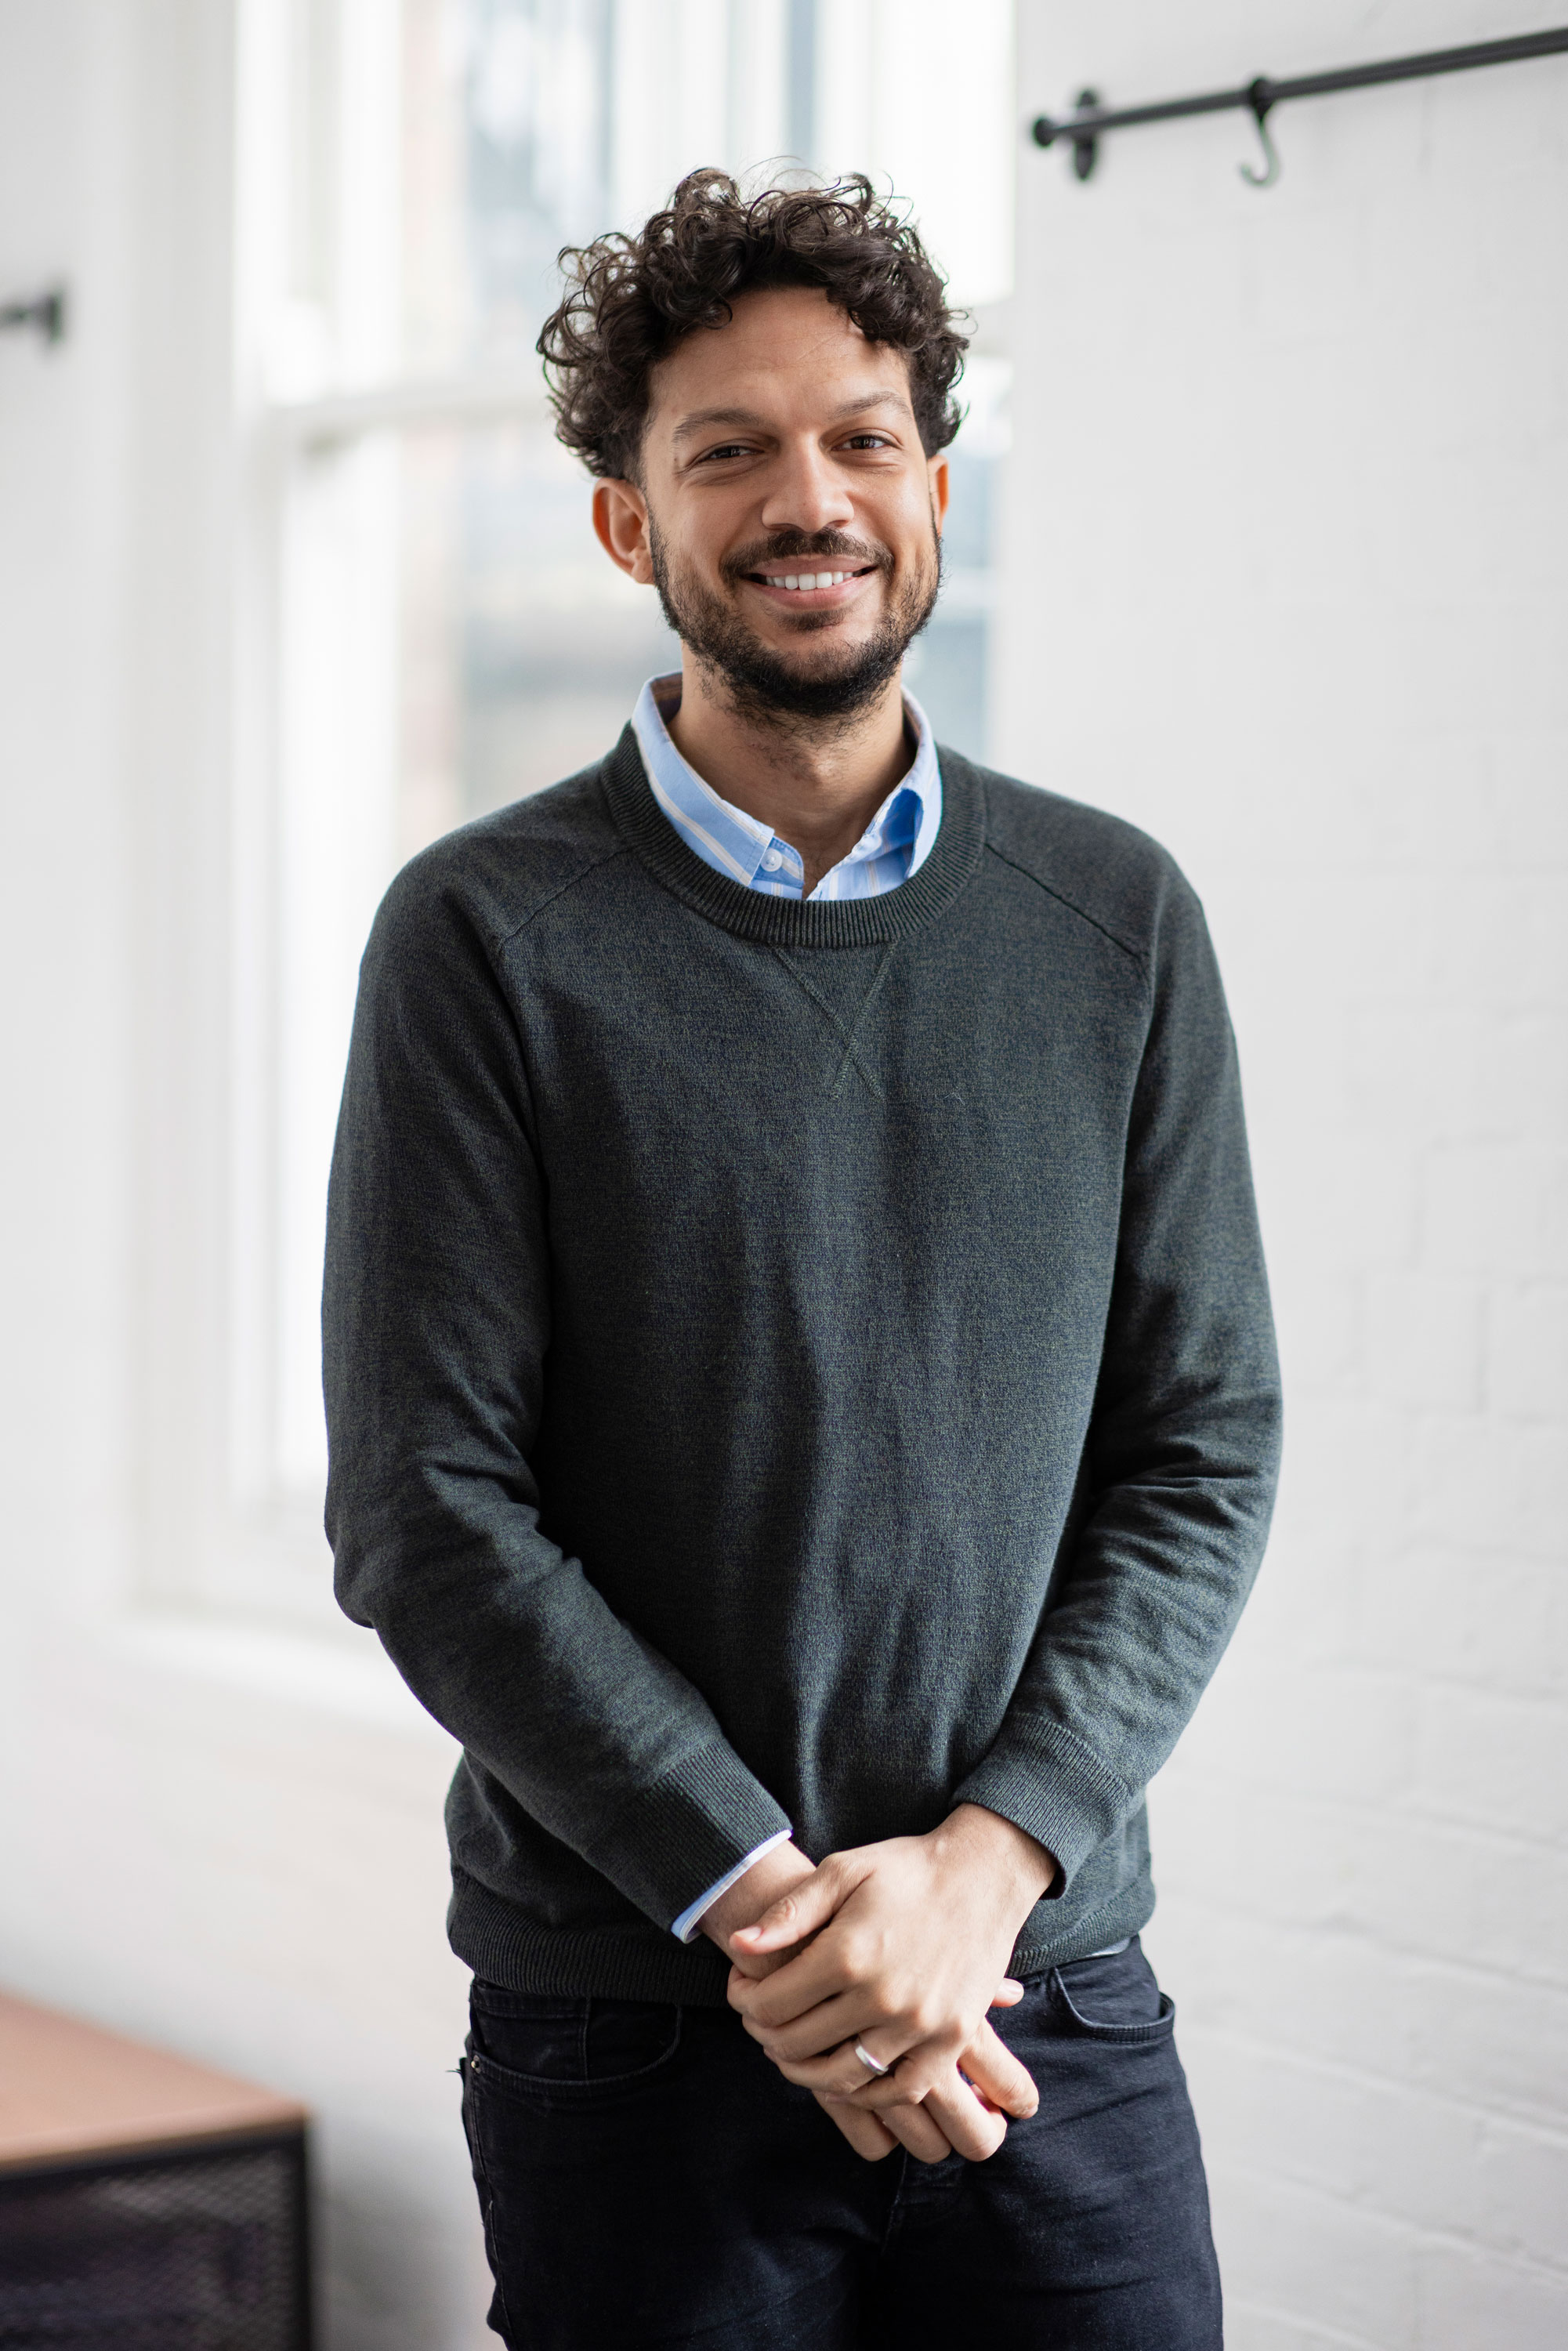
Photo of Yodharin Monplub, Actuarial Science & Data Science Lecturer and Consultant

Yodharin Monplub (Yea)

Actuarial Science & Data Science Lecturer and Consultant

Bachelor of Actuarial Science (Curtin Univ, Australia) â€Ē Master of Science in Data Science (SWU)

Yodharin Monplub Actuarial Lecturer
Instructor Profile

Meet Your Lecturer

Yodharin Monplub brings over 7 years of specialized experience teaching actuarial science and consulting in insurance analytics. Combining rigorous actuarial foundations with modern data science methods, Yodharin helps students, exam candidates, and insurance professionals translate mathematical concepts into practical, high-impact business applications.

7+ Years Professional Actuarial Teaching & Corporate Training
Curtin & SWU Actuarial Science (Curtin) & Data Science (SWU)
Curriculum & Training

What We Offer

Rigorous training designed to prepare students for professional exams and equip corporate analysts with directly applicable workplace skills.

Life Intermediate to Advanced

Life Insurance Pricing & Reserving

Master the principles of cash flow modelling, net and gross premium determination, and regulatory reserve frameworks for life insurance products.

Actuarial Present Value of Whole Life Insurance
Ax=∑k=0∞vk+1⋅kpx⋅qx+kA_x = \sum_{k=0}^{\infty} v^{k+1} \cdot {}_k p_x \cdot q_{x+k}
Non-life Intermediate to Advanced

Ratemaking & Loss Reserving

Deep dive into general insurance actuarial analytics: loss triangles, Chain-Ladder, Bornhuetter-Ferguson, frequency-severity models, and pure premium ratemaking.

Chain-Ladder (Loss Development) Projection
C^i,j=Ci,k∏m=kj−1fm\hat{C}_{i,j} = C_{i,k} \prod_{m=k}^{j-1} f_m
Pension Intermediate to Advanced

Pension & Employee Benefits

Master the Projected Unit Credit (PUC) method, demographic & economic assumptions, and actuarial valuation of post-employment liabilities under TAS 19 / IAS 19.

Defined Benefit Obligation (Projected Unit Credit)
DBO=∑t=1TBt⋅tpx⋅qx+t(r)(1+i)tDBO = \sum_{t=1}^{T} \frac{B_t \cdot {}_t p_x \cdot q_{x+t}^{(r)}}{(1 + i)^t}
Data Science Intermediate

Machine Learning for Insurance

Bridging traditional actuarial science with modern data science: XGBoost, LightGBM, neural networks, fraud detection, customer churn, and interpretable ML.

Gradient Boosted Decision Trees Objective
y^i=∑k=1Kfk(xi),fk∈F\hat{y}_i = \sum_{k=1}^K f_k(x_i), \quad f_k \in \mathcal{F}
Consulting

Actuarial Consulting Services

Tailored actuarial advisory, liability valuation, and machine learning solutions for insurance enterprises and corporations.

§

TAS 19 / IAS 19 Employee Benefit Valuation

Full actuarial valuation of severance pay, long-service awards, and post-employment benefits compliant with Thai Accounting Standard 19 and international standards.

Key Deliverables

  • Projected Unit Credit (PUC) method calculation
  • Custom demographic & turnover curve modelling
  • Full footnote disclosure & journal entry schedule
  • Sensitivity analysis (+/- 1% discount and salary growth)
  • Direct coordination with corporate audit firms
§

Loss Reserving & IBNR Estimation

Independent actuarial reserve review, estimation of IBNR, IBNER, UPR, and Premium Deficiency Reserve using proven deterministic and stochastic methods.

Key Deliverables

  • Chain-Ladder, Bornhuetter-Ferguson, and Cape Cod projections
  • Mack's method & stochastic reserve distribution analysis
  • Segmented analysis across Motor, Fire, Marine, and Misc lines
  • OIC regulatory reserve certification support
  • Reinsurance recovery analysis
§

Pricing & Product Filing Support

End-to-end pricing and profitability modelling for new insurance products, technical rate filing packages, and compliance with OIC guidelines.

Key Deliverables

  • Risk-based tariff and premium rating tables
  • Cash flow profit testing (IRR, Profit Margin, Break-even)
  • Capital impact assessment under Risk-Based Capital (RBC)
  • Product design and policy wording review
  • OIC actuarial certification support

Ready to Master Actuarial Science or Value Your Liabilities?

Schedule a complimentary 30-minute consultation with Yodharin Monplub to discuss your training objectives or corporate actuarial requirements.